
O seguro obrigatório empilhadeira usina é uma exigência legal que protege operadores, terceiros e o patrimônio durante operações de movimentação de carga — e sua cobertura deve estar alinhada ao tipo de equipamento, capacidade de carga e ambiente de trabalho. Em usinas, agroindústrias e centros de distribuição de Ribeirão Preto e região, onde a movimentação de materiais pesados é constante, escolher a empilhadeira correta e garantir sua cobertura securitária adequada faz parte da gestão de risco operacional. Equipamentos como as empilhadeiras contrabalançadas Hangcha — disponíveis em versões elétricas a lítio ou a combustão diesel/GLP — apresentam diferentes perfis de risco e, consequentemente, impactam no custo e na abrangência do seguro.
Além da cobertura obrigatória, é essencial considerar se a empilhadeira será comprada ou alugada, pois essa decisão influencia quem responde pela apólice e pelos requisitos de manutenção preventiva exigidos pelas seguradoras. Equipamentos bem mantidos e operados por condutores treinados reduzem sinistros e favorecem menores prêmios. Neste conteúdo, exploramos como o seguro obrigatório funciona, quais são os critérios para sua contratação e como a escolha do equipamento certo contribui para uma operação segura e em conformidade com as normas.
Empilhadeira usada dentro da usina precisa de seguro obrigatório?
A resposta curta é: não existe, no Brasil, um seguro obrigatório específico para empilhadeiras operando dentro de usinas de açúcar, etanol ou qualquer outra instalação industrial privada. Não há lei federal, resolução do Contran ou norma da SUSEP que imponha apólice compulsória para esse tipo de equipamento quando ele circula exclusivamente em área privada. O que existe — e é muito mais abrangente do que a maioria dos gestores percebe — é um conjunto de obrigações trabalhistas, previdenciárias e de responsabilidade civil que, na prática, tornam a contratação de seguro não apenas recomendável, mas financeiramente inevitável para qualquer operação de médio porte.
A confusão entre “seguro obrigatório” e “cobertura necessária” é comum porque o gestor de logística ou o comprador industrial frequentemente parte do mesmo raciocínio usado para veículos automotores — onde o DPVAT (ou seu sucessor, o SPVAT) e o licenciamento são exigências legais claras. Para empilhadeiras operando em pátio fechado, a lógica regulatória é diferente, mas as consequências de um sinistro sem cobertura adequada podem ser igualmente devastadoras.
O que a legislação brasileira realmente exige
A NR-11 (Norma Regulamentadora do Ministério do Trabalho sobre transporte, movimentação, armazenagem e manuseio de materiais) é o principal instrumento legal aplicável. Ela estabelece requisitos de operação segura — treinamento do operador, inspeção periódica do equipamento, sinalização de corredores, limites de carga — mas não menciona apólice de seguro em nenhum de seus itens. O cumprimento da NR-11 é fiscalizado pelo Ministério do Trabalho e Emprego e, em caso de acidente, a ausência de conformidade com a norma agrava a responsabilidade civil e criminal do empregador.
A CLT e a Lei 8.213/1991 (Lei de Benefícios da Previdência Social) impõem ao empregador o pagamento de indenizações em caso de acidente de trabalho com culpa comprovada. Quando há dolo ou negligência — como operar uma empilhadeira sem manutenção adequada ou sem operador habilitado — a empresa pode responder solidariamente por danos materiais e morais sem qualquer limite legal de valor. Esse é o risco financeiro real que o gestor precisa mapear antes de decidir se contrata ou não um seguro.
Para empilhadeiras que eventualmente circulam em vias públicas — mesmo que apenas para transbordo entre galpões separados por uma rua interna da usina — o Código de Trânsito Brasileiro pode exigir licenciamento e, consequentemente, seguro de responsabilidade civil para veículos automotores. Nesse cenário específico, a obrigatoriedade existe, mas é derivada do uso em via pública, não da natureza do equipamento.
Seguro patrimonial versus seguro de responsabilidade civil: entenda a diferença prática
Na prática do mercado, as usinas e agroindústrias da região de Ribeirão Preto contratam dois tipos principais de cobertura para sua frota de movimentação:
- Seguro de equipamentos (All Risks ou Riscos Nomeados): cobre danos físicos ao próprio equipamento — colisão, tombamento, incêndio, danos elétricos, roubo. É a cobertura que protege o patrimônio da empresa e é especialmente relevante em ambientes com poeira de bagaço de cana, umidade e tráfego intenso de outros veículos pesados.
- Seguro de responsabilidade civil do empregador (RCE) e responsabilidade civil geral: cobre indenizações a terceiros e a funcionários decorrentes de acidentes causados pela operação do equipamento. É aqui que reside o maior risco financeiro não coberto pela maioria das PMEs.
Quando a empilhadeira é alugada, a estrutura de responsabilidade muda. Em contratos de locação, é prática de mercado que a locadora mantenha o seguro patrimonial do equipamento, enquanto o tomador responde pela responsabilidade civil decorrente da operação. Esse ponto deve estar explícito no contrato — qualquer ambiguidade aqui pode resultar em disputas judiciais longas após um sinistro. Antes de assinar qualquer contrato de locação, peça a apólice e verifique quem figura como beneficiário em caso de perda total.
Ambientes de usina elevam o perfil de risco do equipamento
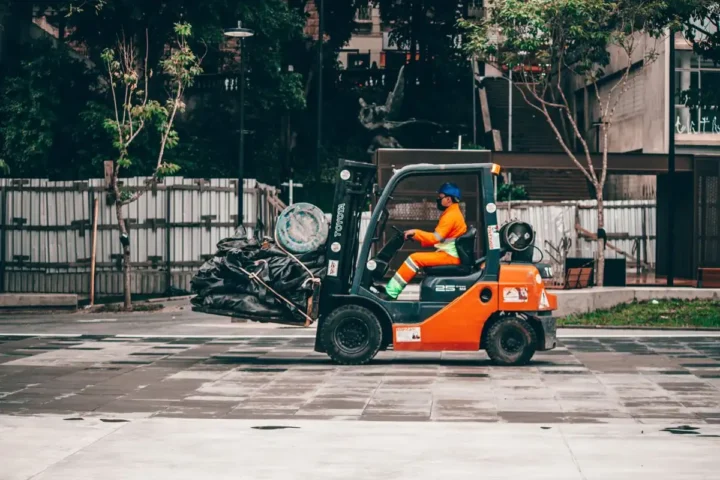
Do ponto de vista das seguradoras, uma empilhadeira operando em usina de açúcar e etanol tem perfil de risco diferente de uma máquina em armazém seco de distribuição urbana. Os fatores que encarecem ou dificultam a cobertura incluem:
- Presença de etanol e outros líquidos inflamáveis nas proximidades, aumentando o risco de incêndio em caso de tombamento com vazamento de combustível (especialmente em modelos a diesel ou GLP).
- Piso irregular em pátios externos, que eleva a probabilidade de tombamento lateral — o tipo de sinistro mais frequente em empilhadeiras contrabalançadas operando em terreno não preparado.
- Poeira de bagaço de cana e partículas abrasivas que aceleram o desgaste de componentes elétricos e hidráulicos, aumentando a frequência de falhas mecânicas que podem causar acidentes.
- Operação em turnos estendidos durante a safra, com maior fadiga do operador e menor intervalo entre manutenções preventivas.
Esses fatores são avaliados pela seguradora no momento da cotação. Uma operação que não mantém registros de manutenção preventiva ou que não comprova o treinamento dos operadores conforme a exigência de habilitação específica para operadores de empilhadeira pode ter a apólice negada ou ter a indenização recusada em caso de sinistro, com base na cláusula de agravamento de risco.
Empilhadeiras elétricas reduzem alguns riscos, mas não eliminam a necessidade de cobertura
Uma dúvida frequente é se a migração para empilhadeiras elétricas — como as séries XA, XE e XC da Hangcha com bateria de lítio — reduz a necessidade de seguro. A resposta é: reduz o risco de incêndio por combustível e elimina a emissão de gases tóxicos em ambientes fechados, mas não elimina os riscos de tombamento, colisão, danos a terceiros ou falha estrutural do mastro. A escolha entre elétrico e combustão para usinas envolve múltiplos critérios, e a questão securitária é apenas um deles — ainda que relevante.
Baterias de lítio de alta capacidade têm valor unitário elevado e, em caso de dano por colisão ou imersão em líquidos (comum em pátios com lavagem de equipamentos), o custo de reposição pode superar R$ 30.000 dependendo da capacidade. Sem cobertura específica para o componente, esse custo recai integralmente sobre o operador ou o tomador do aluguel.
Frota própria versus frota locada: como o seguro se encaixa em cada modelo
Para quem opera com frota própria, a decisão sobre segurar ou não é puramente de gestão de risco financeiro. O raciocínio correto é comparar o custo anual da apólice com o custo esperado de um sinistro ponderado pela probabilidade. Em operações de usina com dois ou três turnos durante a safra, a probabilidade de ao menos um incidente por ano — mesmo que menor, como amassado em rack ou colisão com palete — é estatisticamente alta. O custo de uma apólice All Risks para uma empilhadeira de 3 toneladas gira, em média, entre 2% e 4% do valor do equipamento ao ano, dependendo do perfil de uso declarado.
Para quem opta pela locação, o seguro do equipamento costuma estar embutido na mensalidade ou ser cobrado como item separado. O ponto crítico é garantir que o contrato especifique claramente os limites de cobertura, as franquias aplicáveis e os casos de exclusão — como danos por uso inadequado ou operação por pessoa não habilitada. Dimensionar corretamente a frota para o pico de safra também afeta o perfil de risco: frota subdimensionada leva à sobrecarga dos equipamentos e ao uso por operadores não designados, dois fatores que as seguradoras identificam como causas frequentes de sinistro.
Documentação mínima que a seguradora vai pedir
Independentemente de a cobertura ser obrigatória ou opcional, as seguradoras que operam no segmento de equipamentos industriais exigem, no mínimo, a seguinte documentação para emitir uma apólice válida:
- Nota fiscal ou documento de propriedade do equipamento com número de série.
- Laudo de vistoria prévia (algumas seguradoras aceitam vistoria fotográfica; outras exigem laudo técnico presencial).
- Comprovante de treinamento dos operadores (certificado de curso NR-11 ou equivalente).
- Registro do plano de manutenção preventiva — histórico de revisões, troca de fluidos, inspeção de mastro e garfos.
- Descrição detalhada do ambiente de operação: tipo de piso, altura máxima de empilhamento, presença de substâncias inflamáveis.
A ausência de qualquer um desses documentos não impede necessariamente a contratação, mas pode resultar em franquias maiores, coberturas excluídas ou, no pior cenário, recusa de indenização após o sinistro com base em informação incompleta na proposta. Equipamentos adequados ao ambiente de pátio de usina também contribuem para um perfil de risco mais favorável na avaliação da seguradora.
O custo de não ter cobertura em um acidente típico de usina
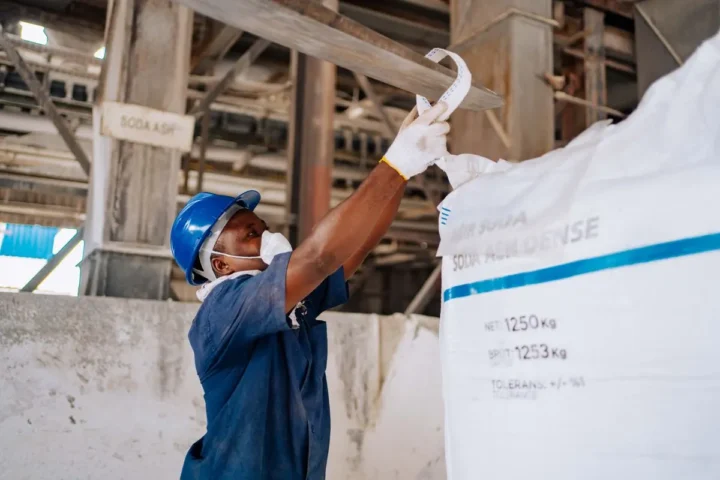
Para dimensionar o risco financeiro real, considere um cenário comum: tombamento de empilhadeira de 3 toneladas durante a movimentação de big bags de insumo agrícola em pátio com piso irregular. Os custos envolvidos podem incluir:
- Reparo ou reposição do equipamento: R$ 80.000 a R$ 250.000 dependendo do modelo e extensão do dano.
- Indenização ao operador por afastamento temporário ou invalidez parcial: variável, mas processos trabalhistas nesse perfil frequentemente resultam em acordos acima de R$ 50.000.
- Danos à carga movimentada e à estrutura do galpão ou rack: R$ 10.000 a R$ 60.000.
- Honorários advocatícios e custas processuais em caso de litígio: R$ 15.000 a R$ 40.000.
- Paralisação da operação durante a investigação: custo indireto que pode superar todos os anteriores durante o período de safra.
Somando apenas os custos diretos mais conservadores, um único acidente sem cobertura pode comprometer R$ 150.000 a R$ 400.000 — valor que, para a maioria das PMEs agroindustriais, representa meses de resultado operacional. A apólice anual de um equipamento de 3 toneladas em ambiente de usina raramente ultrapassa R$ 8.000 a R$ 12.000. A aritmética é simples.
Em resumo: seguro obrigatório por lei para empilhadeira em usina não existe, mas a exposição financeira de operar sem cobertura adequada em um ambiente de alto risco como o de usinas de açúcar e etanol é suficiente para tornar a contratação de seguro uma decisão de gestão elementar, não um custo evitável. O passo seguinte é mapear o perfil exato da operação — tipo de equipamento, ambiente, regime de uso e modelo de propriedade (frota própria ou locada) — e levar essa documentação para cotação com ao menos duas ou três seguradoras especializadas em equipamentos industriais.